Только три карты из двенадцати публикуют всё, что нужно для расчёта
Самая крупная часть цены — наценка сервиса на собственный курс, и большинство её не публикует. Как устроен расчёт в индексе карт и почему пустая клетка полезнее правдоподобной цифры.
Цена платежа зарубежной картой складывается из пяти частей: пересчёта по курсу ЦБ, комиссии за пополнение, наценки сервиса на собственный курс, комиссии за операцию и кэшбэка. Сравнивать карты по опубликованным тарифам бесполезно, потому что наценку на курс большинство сервисов не раскрывает, а весит она больше всех остальных частей вместе взятых. Из двенадцати карт для оплаты за рубежом полную цену публикуют три, ещё у четырёх наценка измерена по чужим оплатам и помечена как наблюдение, а у пяти итога нет вовсе — и причина написана прямо в таблице.
Человек выбирает карту по табличке с тарифами: выпуск столько-то, обслуживание ноль, FX 0%. Оплачивает подписку на сто долларов, открывает выписку и видит списание, которое с этой табличкой расходится на несколько сотен рублей.
Расхождение даёт не скрытая комиссия в привычном смысле. Его даёт курс, по которому сервис пересчитал рубли в валюту платежа. Этот курс тоже цена, просто в тарифах он не стоит.
Из чего складывается цена платежа зарубежной картой
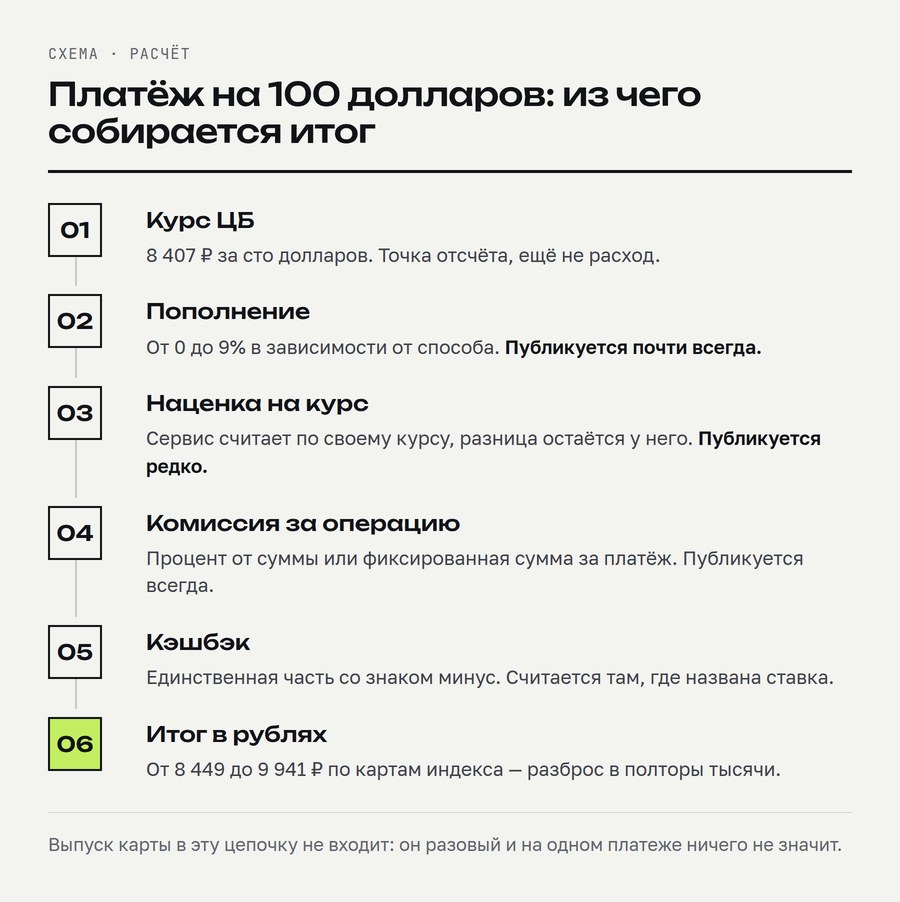
Возьмём платёж на сто долларов и разложим его.
Пересчёт по курсу ЦБ. Это точка отсчёта: сам пересчёт вам ничего не стоит. Сто долларов по курсу 84,07 ₽ — это 8 407 ₽. Дальше всё, что сверху, и есть цена пользования картой.
Комиссия за пополнение. Рублями через СБП, картой российского банка или криптовалютой с биржевого баланса. Ставка публикуется почти всегда: от нуля до девяти процентов в зависимости от сервиса и способа.
Наценка на курс. Сервис пересчитывает ваши деньги по собственному курсу, и разница с курсом ЦБ остаётся у него. Вот её обычно и не публикуют.
Комиссия за операцию. Либо процент от суммы, либо фиксированная сумма за каждый платёж. Публикуется всегда.
Кэшбэк. Единственная составляющая со знаком минус. Считать её можно только там, где названа ставка и условия начисления.
Стоимость выпуска стоит особняком: она разовая, и на одном платеже её учитывать бессмысленно, а на сотне она размазывается почти в ноль.
Коротко: четыре из пяти составляющих сервисы публикуют. Пятая, наценка на курс, обычно крупнее остальных четырёх вместе и почти никогда не названа цифрой.
Почему «FX 0%» не значит ноль
У крипто-карт в тарифах часто стоит «FX 0%», и формально это правда: отдельной комиссии за конвертацию нет. Но конвертация всё равно происходит, и происходит она по курсу площадки.
Разница видна на числах. У Pionex USDT меняется на доллары по курсу один к одному, это опубликовано, и итог по платной карте на сто долларов выходит 8 449 ₽ — всего на полпроцента дороже курса ЦБ. У «Плати по миру» в тарифах наценка не названа вовсе, а по моим собственным оплатам она составила от семи до восемнадцати процентов в зависимости от тарифа. На той же сотне долларов это от 9 016 до 9 941 ₽.
Разброс между этими двумя картами — полторы тысячи рублей на одном платеже. В опубликованных тарифах он не виден ни у той, ни у другой.
Почему у некоторых карт нельзя посчитать цену платежа
Здесь и начинается самое неудобное. Соблазн понятный: взять неизвестную наценку за ноль и получить цифру. Я так попробовал и получил результат, который сам себя опровергает: самой дешёвой оказалась карта, у которой просто нет опубликованных тарифов. Молчание сервиса превратилось в его преимущество.
Второй соблазн: подставить наценку похожего сервиса. Он ломается так же. Непрозрачная карта оказывается дешевле прозрачной, и сравнение начинает вознаграждать за отсутствие информации.
Поэтому состояний в индексе три.
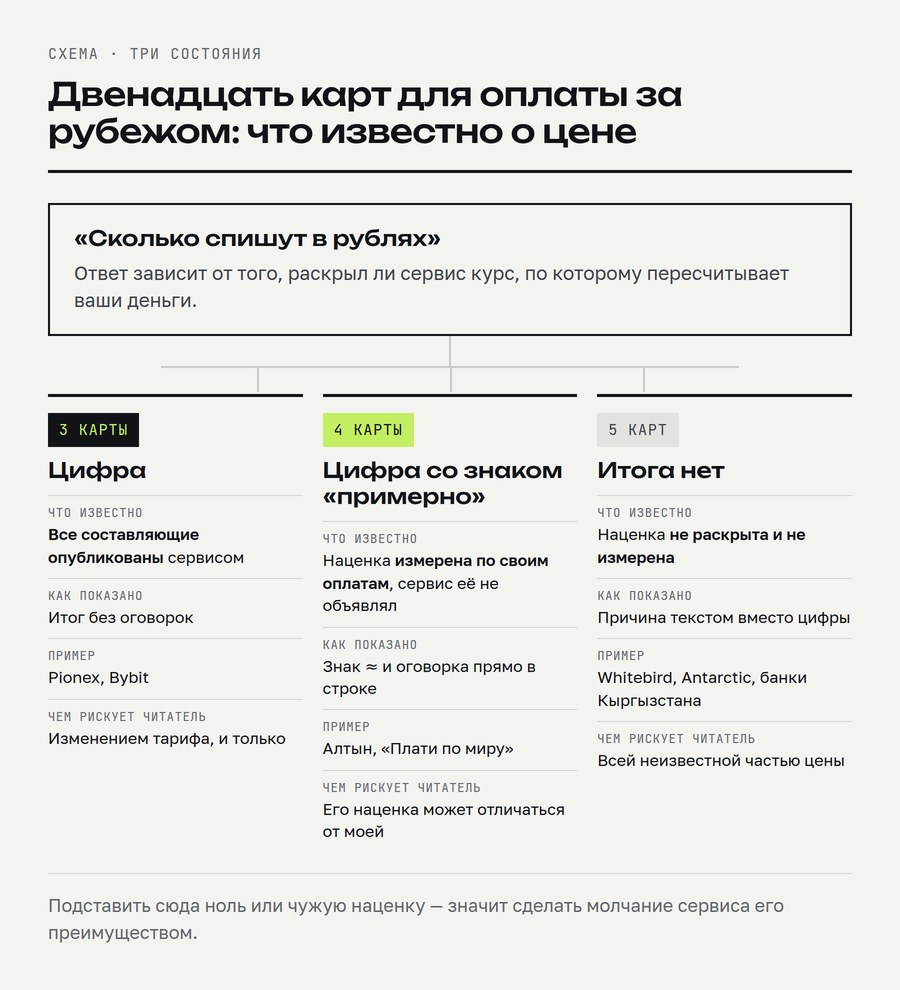
Когда все составляющие опубликованы сервисом, стоит голая цифра. Таких карт три.
Когда наценка измерена по собственным оплатам, стоит знак «примерно» и оговорка, что это наблюдение, а не тариф. Таких четыре.
Когда наценка не раскрыта и не измерена, итога нет. В клетке написано, чего именно не хватает: «наценка к курсу не публикуется», «курс, по которому рубли становятся долларами при пополнении, не публикуется». Таких пять.
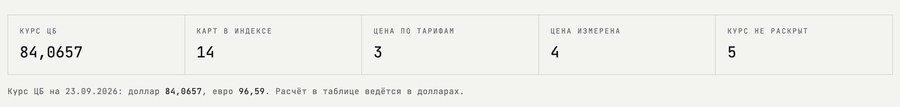
Всего в индексе четырнадцать строк, но две из них — рублёвые карты, которыми за рубежом не заплатишь: валютной цены у них нет по устройству, и в этот счёт они не входят. Остаётся двенадцать, и полную цену публикует четверть из них.
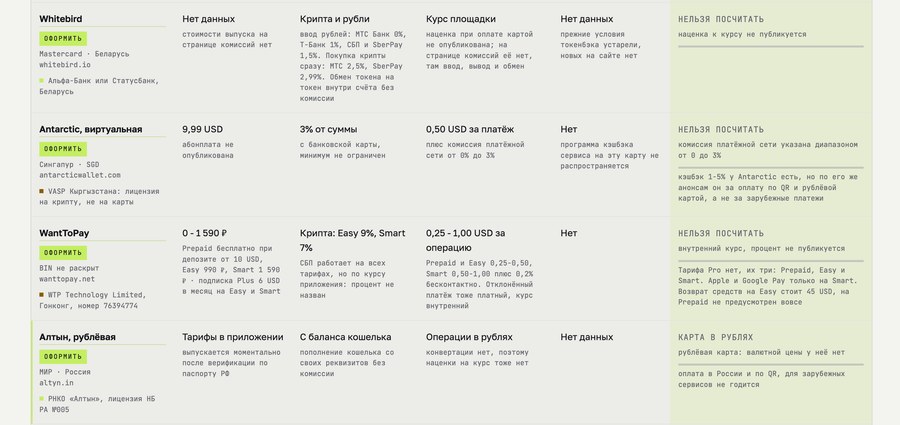
Пустая клетка с объяснением полезнее правдоподобной цифры. Цифру читатель унесёт с собой и будет на неё рассчитывать, а объяснение показывает, где именно он рискует.
Почему самая дешёвая карта подходит не всем
Самый дешёвый результат в индексе даёт Pionex. Пополнить его рублями нельзя: только криптовалютой с биржевого баланса. Человеку, у которого есть рубли на карте российского банка, эта карта не подходит вообще, несмотря на лучшую цифру.
Поэтому в индексе стоит фильтр по способу пополнения. Включаешь «только рублями» — и состав таблицы меняется, а первым становится Алтын с итогом около 8 743 ₽.
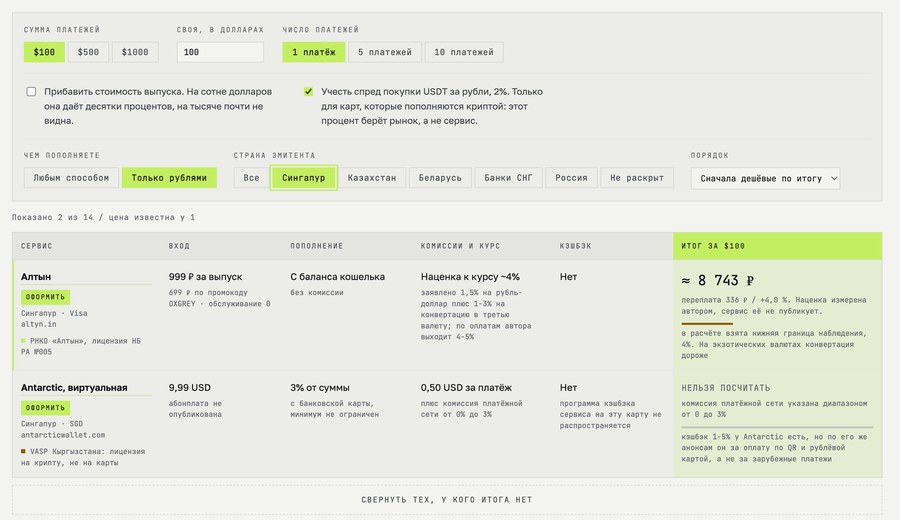
Разница между этими двумя вариантами не сводится к процентам. Путь через криптовалюту означает покупку USDT за рубли, то есть P2P-сделку или перевод на биржу. На такую форму операции и настроены антифрод банка и комплаенс по 115-ФЗ. Я разбирал это отдельно в материале «Почему блокируют переводы: 161-ФЗ, 115-ФЗ и AML на биржах»: трансграничный перевод после внесения наличных и цепочка через СБП прямо перечислены в признаках, по которым платёж останавливают.
Два процента спреда на покупке USDT в расчёте учтены. Замороженный на две недели перевод в расчёт не поместится никак.
Коротко: вопрос «какая карта дешевле» не имеет смысла без второго вопроса — чем вы её пополняете. Дешёвая цифра у карты, которую вам нечем пополнить, стоит ноль.
Подойдёт ли предоплаченная карта для проката авто
Отдельный случай, где сравнение по деньгам сбивает с толку целиком.
Оплата и преавторизация — разные операции. Отель предоплаченной картой обычно оплачивается без проблем. Прокат автомобиля блокирует на карте залоговую сумму, и предоплаченные карты этот холд не держат: на стойке их часто просто не принимают. Нужен кредитный БИН, то есть карта настоящего банка.
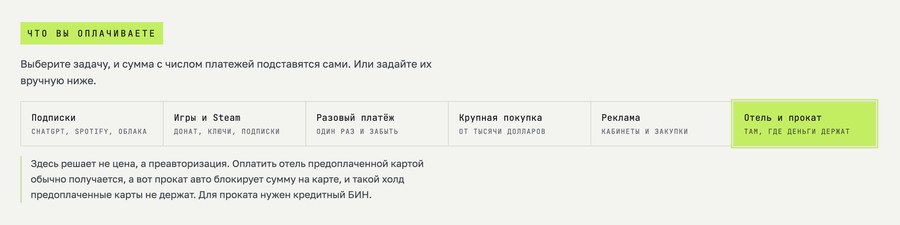
В индексе такая одна — Visa Gold Bakai Bank. Её выпуск стоит 55 000 ₽, и по цене она проигрывает всем остальным с огромным отрывом. В сценарии проката она единственная работает, поэтому в этом сценарии страница вообще не спрашивает, что дешевле, а называет карту с кредитным БИНом.
Заодно это напоминание, что за картой иностранного банка стоит процедура прохождения KYC со всеми вытекающими: паспорт, селфи, подтверждение адреса уезжают посреднику и в банк.
Откуда берутся курс и тарифы в индексе карт
Курс доллара берётся у Банка России и обновляется сам: страница запрашивает его при открытии, а если запрос не прошёл — показывает курс на день последней публикации. Дата рядом с цифрой стоит всегда.
Тарифы сверены по первоисточникам: страницы комиссий, официальные справочные центры, страницы акций самих сервисов. Эта сверка дала результат, которого я не ожидал. У WantToPay в моей же таблице был указан тариф, которого тогда не существовало, а верхняя граница стоимости выпуска оказалась завышена вдвое. У Whitebird две цифры устарели и сняты. У Pionex нашлась арифметическая ошибка в моём собственном примечании: я написал, что платная карта окупается с четырёх тысяч долларов оборота, хотя четыре тысячи — это потолок кэшбэка, а окупается она примерно с тысячи.
С тех пор тарифы успели поменяться. К октябрю у WantToPay появился четвёртый тариф, Pro за 3 490 ₽, а Whitebird снова указывает цену выпуска карты для нерезидентов Беларуси: 250 BYN. Обе строки в индексе обновлены 8 октября.
Наценки, помеченные знаком «примерно», измерены по моим оплатам. Это наблюдение, и в таблице так и написано. Наценку одной карты я не подставляю другой ни при каких условиях.
Как проверить наценку своей карты за один платёж
Это работает и без индекса, на любой карте.
Смотрите на выписку, а не на тариф. Для предоплаченной карты понадобятся две пары цифр. Первая — рубли, ушедшие на пополнение, и доллары, которые после этого появились на балансе: их частное и есть цена доллара у этого сервиса. Вторая — сколько долларов сняли за покупку и сколько она стоила: это частное покажет долю комиссии за операцию. Перемножьте оба, разделите на курс ЦБ того дня и вычтите единицу — получится ваша наценка. Одна проверка на двадцать-пятьдесят долларов даёт больше, чем любая табличка, а на двух долларах фиксированная комиссия исказит результат.
Считайте вместе с пополнением. Карта с нулевой комиссией за операцию, которую вы пополняете под три процента, дороже карты с одним процентом и бесплатным пополнением.
Если сервис не публикует курс, по которому пересчитывает ваши деньги, это и есть ответ о его цене: она неизвестна, и планировать на неё нельзя.
Как это выглядит на конкретных сервисах, с моими чеками и сверкой курса:
Раскрытие
Почти все ссылки на сервисы в индексе партнёрские. Я участвую в партнёрских программах, но порядок строк в таблице задаёт только голый расчёт. Мои отношения с площадками на него не влияют: при разных сценариях использования приоритетность карт перестраивается, и совершенно неважно, какие там ссылки. Расчёт идёт по тарифам, опубликованным на официальных ресурсах этих компаний, а где наценку на курс не раскрывают — по моим собственным оплатам. Просто арифметика.
Материал не является инвестиционной рекомендацией и не советует конкретный платёжный сервис. Условия сервисов меняются, дата последней сверки стоит на странице индекса.
Частые вопросы
Из чего складывается цена платежа зарубежной картой?
Из пяти частей: пересчёта по курсу ЦБ, комиссии за пополнение, наценки сервиса на собственный курс, комиссии за операцию и кэшбэка. Пересчёт по курсу ЦБ служит точкой отсчёта и сам ничего не стоит. Всё, что сверху, и есть цена пользования картой. Кэшбэк единственный уменьшает итог. Стоимость выпуска считают отдельно: она разовая и на сотне платежей почти исчезает.
Что такое наценка на курс у зарубежной карты?
Это разница между курсом, по которому сервис пересчитывает ваши рубли в валюту, и курсом ЦБ. Её сервис оставляет себе. В тарифах наценку обычно не называют, хотя весит она больше остальных составляющих цены вместе взятых. Из-за неё списание в выписке может разойтись с табличкой тарифов на несколько сотен рублей.
Что значит «FX 0%» в тарифах крипто-карты?
Это значит, что отдельной комиссии за конвертацию нет. Сама конвертация всё равно происходит, и идёт она по курсу площадки. У Pionex обмен USDT на доллары один к одному опубликован, поэтому платная карта выходит примерно на полпроцента дороже курса ЦБ. У «Плати по миру» наценка в тарифах не названа, а по моим оплатам она составила от 7 до 18% в зависимости от тарифа.
Как самому посчитать наценку своей зарубежной карты?
Хватит одного платежа на 20–50 долларов и выписки. Разделите рубли, ушедшие на пополнение, на доллары, которые пришли на баланс: это цена доллара у сервиса. Потом разделите списанные за покупку доллары на её стоимость, так видна доля комиссии за операцию. Перемножьте оба числа, разделите на курс ЦБ того дня и вычтите единицу. На платеже в пару долларов фиксированная комиссия исказит результат.
Подойдёт ли предоплаченная зарубежная карта для проката автомобиля?
Обычно нет. При прокате на карте блокируют залоговую сумму, предоплаченные карты такой холд не держат, и на стойке их часто просто не принимают. Нужна карта настоящего банка с кредитным БИНом. В индексе такая одна: Visa Gold Bakai Bank, выпуск которой стоит 55 000 ₽. Отель предоплаченной картой при этом обычно оплачивается без проблем.
Материал носит информационный характер и не является инвестиционной или юридической рекомендацией.