5 миллионов и справка о доходах: ЦБ перенёс проверку наличных до операции
26 октября Банк России выпустил методические рекомендации о наличных и отменил три прежних. Банк должен выяснить, откуда деньги, до того как примет их в кассу или банкомат. Порог для физлиц — 5 млн рублей за раз или за месяц, для ИП и компаний порога нет.
По рекомендациям Банка России от 26 октября 2026 года банк проверяет источник наличных до операции: у физлица при сумме от 5 млн рублей разово или за календарный месяц, у ИП и компаний при любой сумме. Правило касается внесения на счёт, в том числе через банкомат, переводов без счёта, покупки слитков и бриллиантов и обмена наличной валюты. Без документов могут отказать по 115-ФЗ.
26 октября 2026 года Банк России опубликовал методические рекомендации банкам «по определению финансового положения и источников происхождения денежных средств клиентов… в целях усиления контроля за операциями с наличными». В пресс-релизе ЦБ пишет, что документ включает прежние рекомендации по этой теме. Отменены три: 1-МР от 20 мая 2026 года, 9-МР от 27 апреля 2024 года и 11-МР от 9 сентября 2025 года.
Если сравнить тексты, меняется сам порядок проверки. В майских рекомендациях банк каждый день разбирал уже прошедшие операции и искал в них признаки отмывания. Новые рекомендации требуют выяснить, откуда деньги, ещё до того, как банк их примет.
Свои меры ЦБ объясняет резким ростом внесений наличных на счета, покупок слитков и наличной валюты, за которыми может стоять вывод денег из теневого оборота. Как такая наличная выручка уходит за рубеж, я разбирал на примере рынка «Садовод» и сети A7.
Что требуют новые рекомендации ЦБ по наличным
Пункт 1 рекомендаций предлагает банкам:
- определять финансовое положение клиента и источник его денег до операции, в объёме, сопоставимом с её суммой;
- до операции получать документы, которые это подтверждают;
- сверять операции с целями деятельности, которые клиент назвал при идентификации;
- контролировать сумму операции, в том числе когда наличные вносят через банкомат или другое устройство.
Правило распространяется на такие операции с наличными рублями:
- внесение на банковский счёт;
- перевод без открытия счёта, когда банк принимает наличные;
- покупка инвестиционных слитков, монет из драгоценных металлов и обработанных природных алмазов, то есть бриллиантов;
- покупка и продажа наличной иностранной валюты.
Пункт 8 переносит те же правила на такие же операции с наличной иностранной валютой. Старые рекомендации отменяются с момента, когда новые размещены на сайте ЦБ, то есть уже действуют.
Формально методические рекомендации не обязательны для банков, это не закон и не норматив. Банки, как правило, их применяют: по таким документам Банк России сверяет их работу при надзоре.
Кого касается порог 5 млн рублей
Для физлиц правило включается, если разовая операция составляет 5 млн рублей или больше либо если несколько операций за календарный месяц в сумме дают 5 млн рублей. Месяц считается с первого по последнее число. В майских рекомендациях было скользящее окно в 30 дней.
Для ИП и компаний порога нет: в тексте сказано «независимо от суммы операции». Из этого правила выведены кредитные организации, государственные и муниципальные учреждения и иностранные банки, когда они продают российским банкам наличные рубли за безналичные.
Банк вправе не применять рекомендации в двух случаях (пункт 2):
- бизнес клиента сам работает с наличными, например розничный магазин. Исключение пропадает, если внесения резко выросли, заметно превышают обычные обороты или не соответствуют масштабу бизнеса;
- у банка уже есть документы о финансовом положении клиента и источниках его денег в сопоставимом объёме. Это исключение тоже пропадает, если операций с наличными стало заметно больше, чем в прошлые периоды.
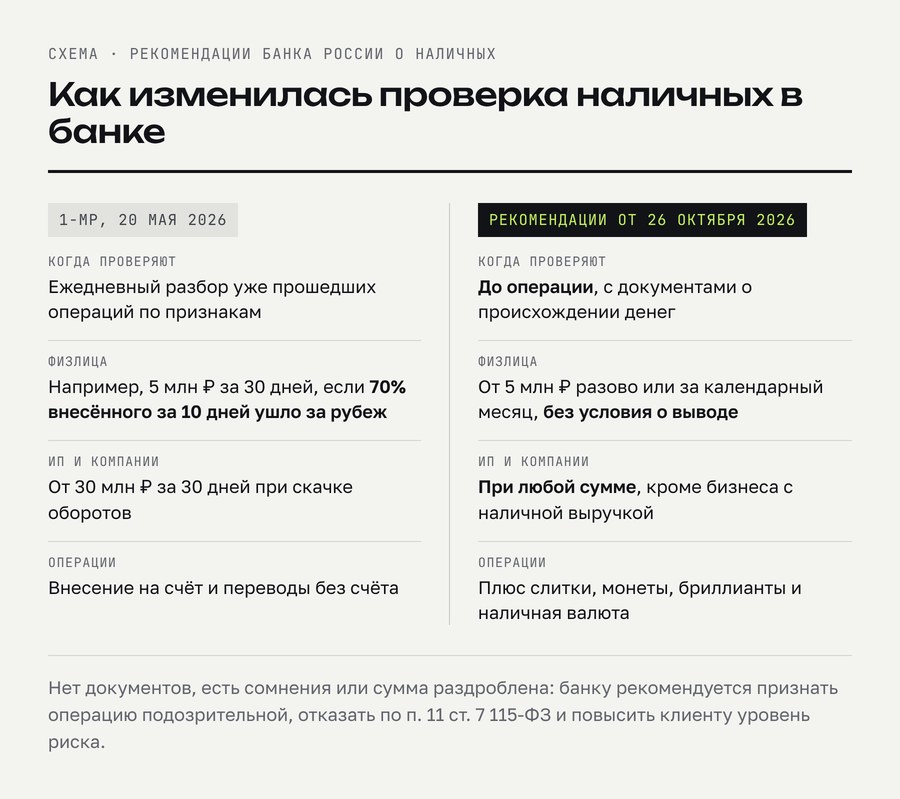
Чем новые рекомендации отличаются от майских 1-МР
| 1-МР от 20.05.2026 | Рекомендации от 26.10.2026 | |
|---|---|---|
| Когда банк смотрит на операцию | Каждый день анализирует прошедшие операции по признакам | До операции |
| Физлица | Например, от 5 млн ₽ наличными за 30 дней, доля наличных от 70% поступлений и перевод за рубеж 70% внесённого в течение 10 дней. Или 10 внесений по 100 тыс. ₽ с таким же выводом | От 5 млн ₽ разово или за календарный месяц, без условия о переводе за рубеж |
| ИП и компании | От 30 млн ₽ за 30 дней, если сумма заметно выше обычных оборотов или клиент раньше работал без наличных. Для компаний-нерезидентов 30 млн ₽ без условий | При любой сумме, кроме бизнеса с наличной выручкой |
| Операции | Внесение на счёт и переводы без счёта в пользу компании | Плюс слитки, монеты, бриллианты и наличная валюта |
Пороги 1-МР в документе стояли с пометкой «например», и банкам предлагалось пересматривать их раз в три месяца. В новом тексте порог для физлиц записан без такой оговорки.
На практике разница такая. В мае человек, который внёс на свой счёт 6 млн рублей от продажи квартиры и оставил их там, под признаки не попадал: в них было условие о быстром переводе за рубеж. Теперь банк должен спросить о происхождении этих денег до зачисления. ИП раньше попадал в поле зрения с 30 млн рублей наличными за месяц, теперь с первого рубля, если его бизнес не связан с наличной выручкой.
Обмен наличной валюты упоминался и раньше, в рекомендациях 11-МР 2025 года, но только когда источник денег уже вызывал подозрения. Слитки, монеты и бриллианты в документах о наличных до сих пор не назывались.
Какие документы попросит банк
В приложении к рекомендациям два примерных перечня. Для физлиц:
- справка о доходах и суммах налога (КНД 1175018) или декларация 3-НДФЛ;
- для самозанятых справки о постановке на учёт и о доходах по налогу на профессиональный доход, то же для ИП;
- договор займа и документ о передаче или возврате денег;
- свидетельство о праве на наследство и выписка о снятии унаследованных денег;
- документы о дарении наличных;
- договор купли-продажи имущества с актом приёма-передачи, для недвижимости выписка из ЕГРН;
- договор аренды с выпиской из ЕГРН или свидетельством о регистрации транспортного средства;
- иные документы.
Для ИП и компаний: налоговая отчётность, если налоги платятся со счёта в другом банке, документы по расчётам с нерезидентами (внешнеторговый договор, приходный кассовый ордер, накладная, таможенная декларация), договоры займа, документы о возврате подотчётных сумм, документы о продаже или аренде своего имущества.
К любому из этих документов банку рекомендуется дополнительно запрашивать подтверждение того, откуда взялись сами наличные, в том числе полученные от третьих лиц. Справка о годовом доходе в 6 млн рублей сама по себе не объясняет, почему эти деньги пришли наличными.
Что будет, если документов нет или сумма раздроблена
Пункт 3 перечисляет случаи, когда документов недостаточно: клиент не принёс документы или принёс неполные, у сотрудников банка есть сомнения в их достоверности, клиент дробит сумму, чтобы уйти от проверки. В любом из них банку рекомендуется рассмотреть:
- признание операции подозрительной по правилам внутреннего контроля;
- отказ в операции по пункту 11 статьи 7 закона № 115-ФЗ;
- повышение уровня риска клиента.
Порог считается по сумме за календарный месяц, поэтому шесть внесений по 900 тысяч рублей в разные дни дают те же 5,4 млн рублей. Само дробление банк вправе считать признаком уклонения от проверки.
К документам ЦБ просит относиться без формализма: у банка не должно быть сомнений в их подлинности и законности происхождения денег, на документах нужны печать, штамп или подпись уполномоченного лица. Для ИП и компаний отказы по 115-ФЗ и повышенный риск этим не ограничиваются, о последствиях я писал в разборе про блокировки переводов.
Что делать, если вы собираетесь внести крупную сумму наличными
Документы лучше собрать до визита в банк. Если деньги от продажи машины или квартиры, это договор купли-продажи и акт приёма-передачи. Если наследство, свидетельство о праве на наследство и выписка о снятии денег. Если доход, справка о доходах или 3-НДФЛ. Документ должен покрывать всю сумму: ЦБ говорит об объёме, «сопоставимом с суммой проводимой операции».
ИП с наличной выручкой стоит держать в порядке кассовые документы: приходные и расходные ордера, кассовую книгу. Исключение для торговли действует, пока внесения не выросли резко, а при скачке выручки банк вправе запросить подтверждение.
Что в рекомендациях не сказано
- Номер и дата. В опубликованном PDF вместо них стоят служебные метки, регистрационный номер может появиться позже.
- Что такое «сопоставимый объём». Насколько документы должны покрывать сумму операции, банк решает сам.
- Как определять дробление. Признаков вроде «10 внесений по 100 тысяч», как в майских рекомендациях, в новом тексте нет.
- Как это будет работать в банкоматах. Контроль суммы в банкомате упомянут, но как банк должен получить документы до внесения через устройство, не описано.
Частые вопросы
С какой суммы банк спросит, откуда наличные?
По рекомендациям Банка России от 26 октября 2026 года у физлица банк проверяет источник наличных, если разовая операция или операции за календарный месяц составляют 5 млн рублей или больше. У ИП и компаний порога нет.
Касается ли это ИП?
Да, при любой сумме. Исключение для бизнеса, который сам работает с наличными, например для розничной торговли, но только пока внесения не выросли резко и соответствуют масштабу деятельности.
Какие документы подойдут, чтобы подтвердить источник наличных?
Справка о доходах или 3-НДФЛ, документы самозанятого, договор займа, свидетельство о наследстве с выпиской, документы о дарении, договоры продажи или аренды имущества. Банк вправе дополнительно спросить, откуда взялись именно наличные.
Что будет, если вносить по частям, меньше 5 млн рублей?
Порог для физлиц считается по сумме за календарный месяц, а дробление ЦБ прямо называет признаком уклонения от проверки. В этом случае банку рекомендуется рассмотреть признание операции подозрительной и отказ по 115-ФЗ.
Касаются ли правила обмена валюты и покупки золота?
Да. В перечень входят покупка и продажа наличной иностранной валюты за наличные рубли и покупка за наличные инвестиционных слитков, монет из драгоценных металлов и бриллиантов. Те же правила применяются к операциям с наличной иностранной валютой.
Обязательны ли эти рекомендации для банков?
Юридически методические рекомендации не обязательны. Банки, как правило, их применяют, потому что по ним Банк России оценивает их работу при надзоре.
Материал основан на тексте методических рекомендаций Банка России от 26 октября 2026 года, пресс-релизе ЦБ от того же дня и тексте отменённых рекомендаций 1-МР от 20 мая 2026 года. Не является юридической консультацией.
Материал носит информационный характер и не является инвестиционной или юридической рекомендацией.