Отчитываться о крипте придётся как о зарубежном счёте
Со 2 мая 2027 года резиденты обязаны показывать налоговой операции через иностранные площадки и собственные кошельки. Обязанность положили не в Налоговый кодекс, а в закон о валютном регулировании, где резидентом считается любой гражданин России.
Со 2 мая 2027 года резиденты обязаны отчитываться перед налоговой об операциях с цифровой валютой через адреса, которые не администрируются российскими цифровыми депозитариями, то есть через иностранные биржи и собственные кошельки. Обязанность встроена в закон о валютном регулировании, а не в Налоговый кодекс: резидентами там считаются все граждане России, включая живущих за границей, а привычные валютные исключения работают через срок пребывания за пределами страны. Форму отчёта, состав документов и ответственность за несдачу Правительство пока не утвердило.
В разборе про очереди 282-ФЗ вторая дата упомянута одной строкой: 2 мая 2027 года, отчётность физлиц по иностранным системам. Строка сухая, и в пересказах закона она обычно теряется между запретом платить криптой и монополией лицензированных площадок.
А это первая дата, на которой закон приходит к обычному держателю напрямую. Причём не только к тому, кто живёт в России.
Что придётся сдавать со 2 мая 2027
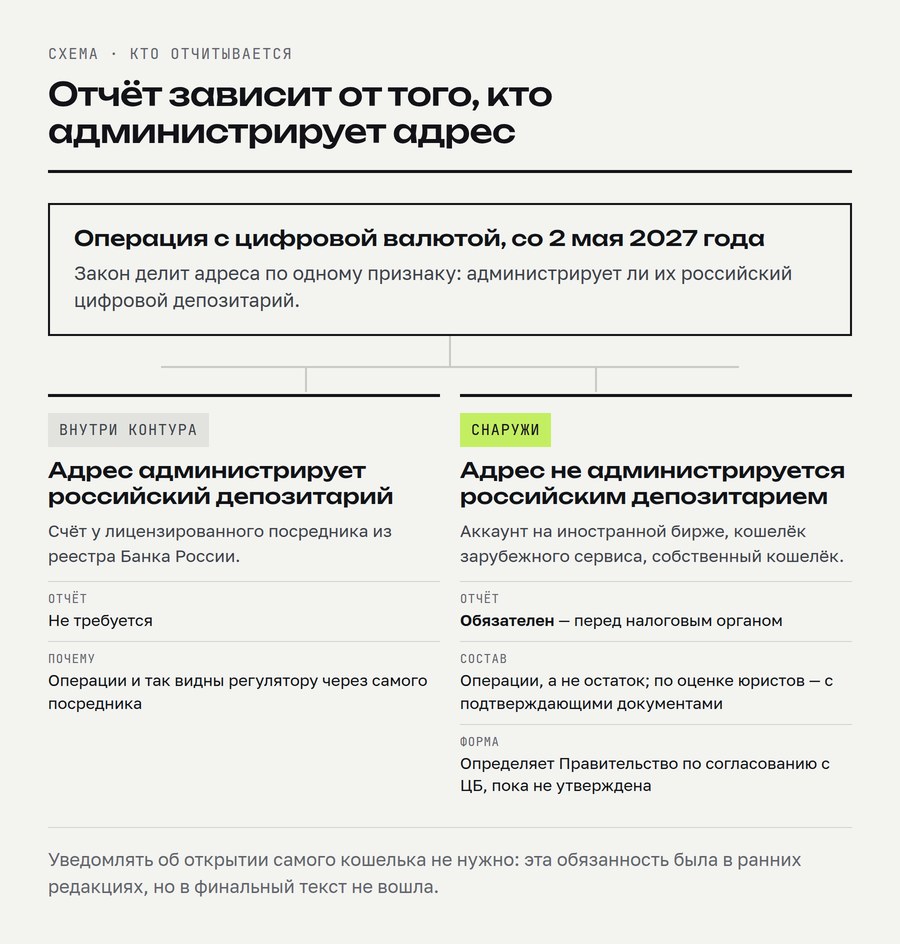
Резиденты обязаны отчитываться перед налоговыми органами об операциях с цифровой валютой, совершённых через адреса-идентификаторы, которые не администрируются российскими цифровыми депозитариями.
Формулировка канцелярская, смысл простой. Если ваш актив лежит на счёте у российского лицензированного посредника, он и так виден государству: отчитываться не о чем. Если он лежит где угодно ещё, отчитываться придётся вам.
«Где угодно ещё» — это аккаунт на иностранной бирже, кошелёк в приложении зарубежного сервиса и ваш собственный кошелёк, ключи от которого есть только у вас.
Почему это валютный контроль, а не налоги
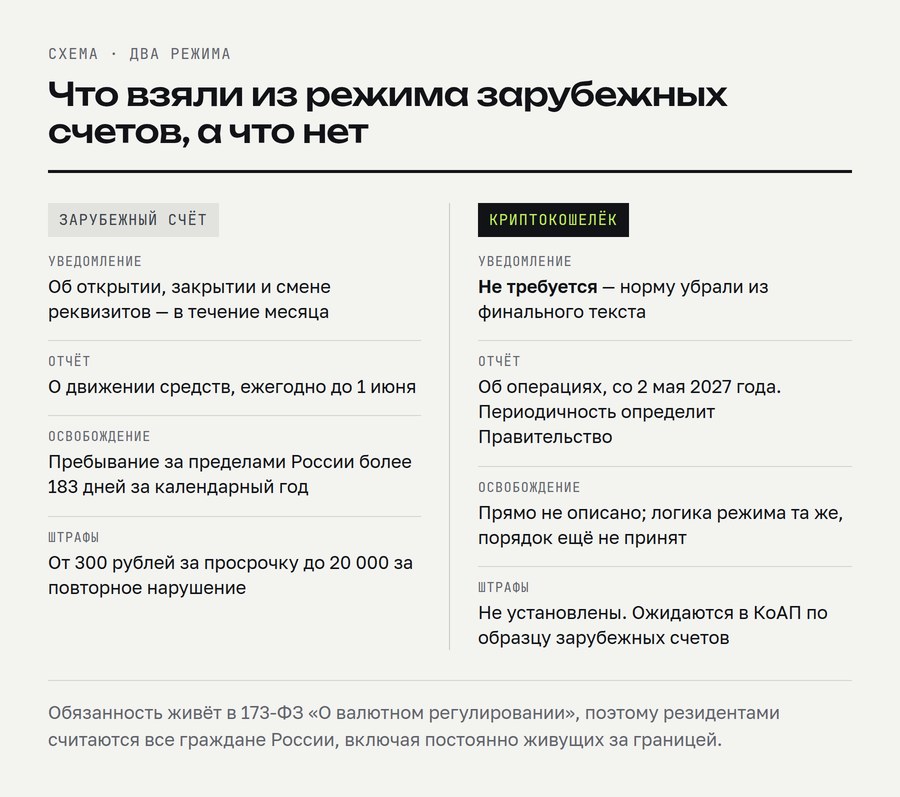
Обязанность внесли не в Налоговый кодекс. Её положили в 173-ФЗ «О валютном регулировании и валютном контроле», тот самый закон, по которому граждане годами отчитываются о зарубежных банковских счетах.
Выбор места не технический. Он тянет за собой весь остальной режим.
В валютном законодательстве резидент — не тот, кто провёл в стране 183 дня, как в налоговом. Резидентами считаются все граждане России, включая тех, кто давно и постоянно живёт за границей. Человек с российским паспортом, десять лет проживший в другой стране, для 173-ФЗ остаётся резидентом.
Срок пребывания в этом законе тоже есть, но работает иначе. Часть 8 статьи 12 выводит из-под требований статьи (и уведомлений, и отчётов) физических лиц, чей срок пребывания за пределами России за календарный год превысил 183 дня. То есть освобождает не статус, а фактическое отсутствие в стране, и подтверждать его придётся каждый год заново.
Распространят ли это исключение на криптовалютную отчётность дословно, пока сказать нельзя: порядок ещё не написан. Но логика режима задана именно такая, и рассчитывать стоит на неё.
Сообщать о некастодиальном кошельке не нужно
В ранних редакциях была отдельная обязанность: уведомлять налоговую об открытии и закрытии криптокошелька в иностранной системе, в течение месяца, ровно как с зарубежным счётом. Под неё готовили отдельную статью 12.1.
В финальный текст эта норма не вошла. Заводить некастодиальный кошелёк можно свободно, регистрировать его нигде не требуется, сообщать о факте его существования — тоже.
А вот отчитываться об операциях через него придётся, и, по оценке юристов, с подтверждающими документами.
Получается конструкция, которой в режиме зарубежных счетов нет: государство не знает, что у вас есть адрес, но ждёт от вас отчёта по операциям на нём. Проверить полноту такого отчёта можно только сопоставлением: с данными лицензированных площадок, с банковскими проводками, с тем, что видно в цепочке.
Вывести из российского депозитария на свой кошелёк нельзя
По общему правилу вывод из российского цифрового депозитария возможен на адреса иностранных организаций, а прямой перевод на собственный некастодиальный кошелёк для обычного физлица не предусмотрен. Банк России вправе устанавливать исключения, но на сегодня их нет.
То есть регулируемый контур устроен как улица с односторонним движением. Завести актив внутрь можно, вынести его на свой кошелёк — нет.
Для человека, который держит криптовалюту на собственном кошельке из принципа, это означает выбор, а не совмещение: либо актив внутри контура и виден, либо снаружи и под отчётностью, но обратно внутрь и наружу свободно ходить не будет.
Ответственности пока нет
Обязанность в законе есть, а санкции за её неисполнение — нет. Юристы называют это прямо пробелом. Ожидается, что штрафы появятся в КоАП до вступления нормы в силу, по образцу тех, что действуют за нарушения по зарубежным счетам.
Образец, если он будет скопирован, выглядит так: просрочка до десяти дней — 300–500 рублей, от десяти до тридцати — 1 000–1 500, свыше тридцати дней или полное непредставление — 2 500–3 000 рублей, повторное нарушение — 20 000.
Суммы такие, что отчёты по зарубежным счетам годами не сдавали: проще заплатить три тысячи, чем собирать документы.
Расчёт неверный. Несданный отчёт остаётся в истории как нарушение валютного законодательства. Всплывает он позже, когда налоговая спросит про происхождение средств, и к этому разговору вы приходите уже с нарушением за спиной.
Что делать до мая 2027
До вступления нормы больше полутора лет, и это тот случай, когда готовиться нужно заранее: восстанавливать историю задним числом дороже, чем вести её сразу.
Начать стоит с учёта. Отчёт будет про операции, а не про остаток, значит понадобится список: дата, адрес, направление, сумма, площадка. Биржи отдают историю выгрузкой, но только пока у вас есть доступ к аккаунту, а доступ к иностранной площадке может пропасть быстрее, чем наступит май 2027 года.
Следом идут подтверждающие документы. По валютным правилам отчёт без них разговор не закрывает: если налоговая спросит основание, понадобится показать, откуда пришёл актив. Скриншот сделки годичной давности найти сложно, договор или выписку — проще.
И отдельно стоит решить вопрос с адресами, которыми вы давно не пользуетесь. Формально операция по забытому кошельку — такая же операция. Проще свести активы к нескольким адресам, по которым вы готовы отчитаться, чем вспоминать через полтора года, что было на четвёртом.
Что ещё не определено
Порядок, формы, состав подтверждающих документов и исключения определяет Правительство по согласованию с Банком России. На сегодня эти акты не приняты, поэтому точный вид отчёта неизвестен: известны только обязанность, дата и то, в каком законе она живёт.
Владеть криптовалютой и держать её на собственном кошельке закон не запрещает; речь идёт об обязанности сообщать об операциях, а не о запрете их совершать.
И отдельно про даты: у части источников вторая очередь закона обозначена 1 мая 2027 года, у части 2 мая. Разница в один день возникает из формулы «по истечении 270 дней со дня опубликования». К сроку подготовки она ничего не добавляет, но при сверке с первоисточником этот разнобой стоит иметь в виду.
Частые вопросы
Нужно ли сообщать налоговой о некастодиальном кошельке?
Нет. Норму об уведомлении об открытии и закрытии криптокошелька из финального текста закона убрали. Со 2 мая 2027 года придётся отчитываться об операциях через такой кошелёк.
Надо ли отчитываться, если USDT пришли на аккаунт Binance?
Если операция прошла 2 мая 2027 года или позже, по общему правилу надо. Аккаунт на иностранной бирже — это адрес, который не администрирует российский цифровой депозитарий, и операции через него попадают в отчётность. До этой даты отчитываться не о чем.
Касается ли это граждан России, которые живут за границей?
По валютному закону резиденты — все граждане России, где бы они ни жили. От отчётов по зарубежным счетам освобождает фактическое отсутствие: если за год вы прожили вне России больше 183 дней. Будет ли это исключение работать для криптовалюты, станет ясно, когда появится порядок сдачи отчётов.
С какой даты действует обязанность и как сдавать отчёт?
Обязанность действует со 2 мая 2027 года; в части источников указано 1 мая, потому что срок считается как 270 дней со дня опубликования закона. Порядок сдачи и форму отчёта пока не утвердили: их готовит Правительство и согласует Банк России.
Материал носит информационный характер и не является инвестиционной или юридической рекомендацией.