Неуполномоченный получатель: кому банки откажут в переводах с 1 июля 2027 года
С 1 июля 2027 года банки обязаны отказывать в переводах «неуполномоченным получателям». В первой версии законопроекта были публичные реестры нелегальных обменников, по которым можно себя проверить. Их вычеркнули, и решать теперь будет сам банк.
Неуполномоченный получатель — это лицо, в отношении которого у банка возникло подозрение, что оно организует обращение цифровых валют, не имея на это права; с 1 июля 2027 года банки обязаны отказывать в переводах в его пользу. Единых критериев подозрения закон не устанавливает и не поручает их разработать Банку России: признаки каждый банк формулирует во внутреннем документе. В первой версии законопроекта были два публичных реестра, по которым можно было себя проверить, но их убрали, поэтому заранее выяснить, попадаете ли вы под критерий, нельзя.
В законе о цифровых валютах есть норма, о которой почти не писали. Она отложена до 1 июля 2027 года, поэтому летом её пролистнули. А по последствиям для обычных переводов она интереснее всего остального в законе.
С этой даты кредитные организации обязаны отказывать в переводах денежных средств в пользу неуполномоченных получателей.
Дальше по порядку: кто это такие, почему определение устроено именно так и что из этого следует для человека, который никакой криптовалютой не торгует.
Какие реестры были в первой версии законопроекта
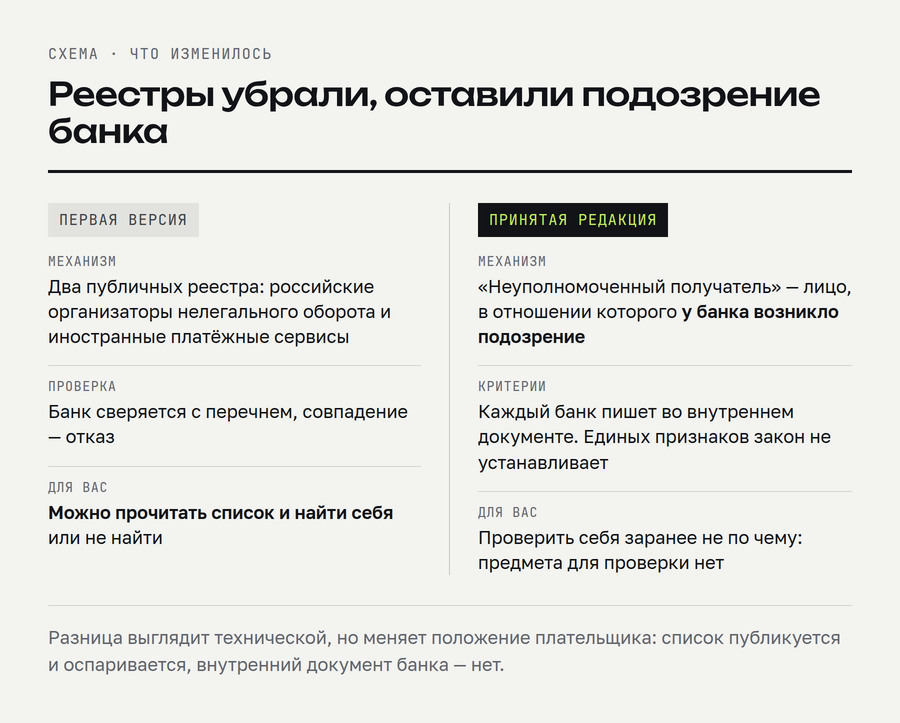
Начиналось всё привычно. Предполагалось вести два публичных реестра: российских лиц, незаконно организующих обращение цифровых валют, и иностранных платёжных сервисов, через которые такие переводы проходят.
Логика знакомая по другим областям: есть перечень, банк сверяется с ним, совпадение — отказ. Так устроены санкционные списки, так работают перечни Росфинмониторинга.
Оба реестра из законопроекта убрали.
Кто такой неуполномоченный получатель
Появилась другая конструкция. Неуполномоченный получатель — это лицо, в отношении которого у банка возникло подозрение, что оно организует обращение цифровых валют, не имея права делать это легально.
Всё держится на слове «подозрение». Не установленный факт нарушения и не решение суда, а оценка, которую делает сам банк.
Критерии этой оценки банки определяют самостоятельно, во внутренних документах. Закон не устанавливает единых признаков и не поручает Банку России их разработать: обязательных стандартов для всех у механизма нет.
Чем подозрение банка отличается от списка
Разница выглядит технической, но она меняет положение человека.
Список публикуется. В нём можно себя найти или не найти, а если нашли ошибочно, есть процедура исключения. Проверка выполнима заранее, до операции.
Признаки подозрения лежат во внутреннем документе банка, который не публикуется. У разных банков они будут разными: один сочтёт операцию сомнительной, другой проведёт её же без вопросов. Выяснить заранее, под что вы попадаете, невозможно: нет предмета для проверки.
Отсюда практический вывод, который стоит усвоить раньше июля 2027 года: подготовиться к этому механизму так, как готовятся к спискам, не получится. Остаётся управлять тем, как ваши операции выглядят со стороны.
Формально закон при этом ничего не запрещает конечному плательщику: он вводит обязанность для банка. Но для того, чей перевод не прошёл, разница между «вам запрещено» и «банк обязан вам отказать» отсутствует.
Что обязан сделать банк при отказе
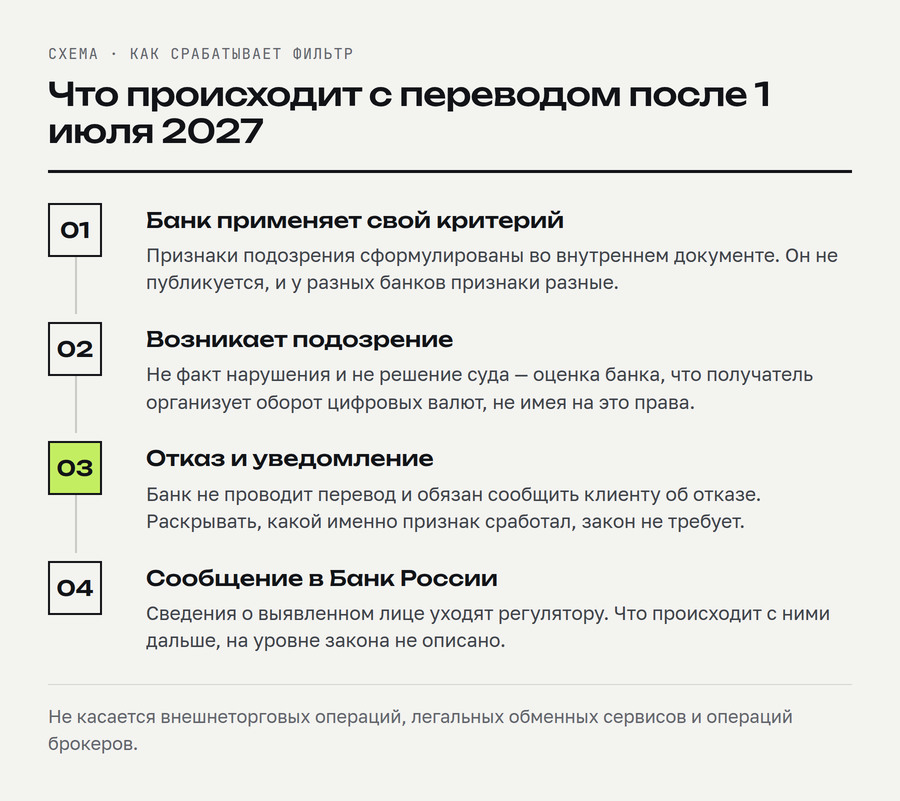
Обязанностей у банка несколько: выявить получателя по своим критериям, отказать в переводе, уведомить об этом клиента и сообщить о выявленном лице в Банк России.
Уведомление клиента — неожиданно важный пункт. В санкционном и корреспондентском комплаенсе, о котором я писал раньше, банк объяснять отказ не обязан вовсе, и человек остаётся с возвратом платежа без единого слова. Здесь сообщить обязаны.
Раскрывать основания, впрочем, не обязаны. Уведомить об отказе и объяснить сработавший признак — разные вещи, и закон требует только первого.
На какие переводы не распространяется запрет
Круг исключений очерчен: блокировать не требуется переводы по внешнеторговым операциям, в адрес легально работающих обменных сервисов и операции брокеров.
Удар нацелен на серый сегмент: на тех, кто организует оборот, не входя в реестр. Что закономерно совпадает по времени с другой нормой: обменники вне реестра могут работать до 30 июня 2027 года, а фильтр включается 1 июля. Один механизм закрывает дверь, второй перекрывает деньги.
Чем новый фильтр отличается от антифрода и проверок по 115-ФЗ
В разборе про блокировки я описывал три системы, которые останавливают переводы по разным основаниям: антифрод банка, комплаенс по 115-ФЗ и AML на криптобирже. У каждой свои правила и свой способ разблокировки.
С июля 2027 года к ним добавляется четвёртая, и у неё нет внешнего критерия вообще. У антифрода есть признаки, утверждённые Банком России. У 115-ФЗ — перечни и критерии. У биржевого AML — методология вендора. Здесь критерий пишет сам тот, кто его применяет.
Тенденция при этом не российская, а общая. В трансграничных расчётах проверка по спискам давно перестала быть достаточной: банк третьей страны закрывает направление, не находя вас ни в каком перечне. Теперь та же логика появляется во внутренних переводах, и появляется прямо в законе.
Как подготовиться к фильтру неуполномоченных получателей
Девять месяцев — срок достаточный, чтобы не делать ничего в спешке.
Первое: перейти на легальную инфраструктуру заранее, а не в последнюю неделю июня. Обменники вне реестра работают до 30 июня 2027 года, и переносить операции в последний момент будут все сразу.
Второе: посмотреть на то, как операция выглядит со стороны. Признаков вы не увидите, но общая логика подозрения предсказуема: регулярные переводы одному и тому же физлицу, суммы, кратные типичным обменным, отсутствие внятного назначения платежа. Это не список, это здравый смысл комплаенса.
И держать под рукой подтверждение оснований. Если операция связана с внешнеторговым контрактом или проходит через легального посредника, документы должны лежать наготове. Спрашивают их не всегда, но объясняться приходится постфактум.
Запрещено ли владеть криптовалютой и может ли норма измениться
Владеть криптовалютой закон не запрещает: механизм направлен на организаторов нелегального оборота, а не на держателей. Речь и не о заморозке счёта, только об отказе в конкретном переводе.
И главное: норма вступает в силу через девять месяцев, а до этого её могут поправить. Она уже переписывалась один раз, когда из неё убрали реестры. Всё описанное верно для действующей редакции, и к июню 2027 года текст стоит перечитать заново.
Частые вопросы
Что такое неуполномоченный получатель цифровой валюты?
Это лицо, в отношении которого у банка возникло подозрение, что оно организует обращение цифровых валют, не имея права делать это легально. Решение суда или установленный факт нарушения для этого не нужны, хватает оценки самого банка. С 1 июля 2027 года кредитные организации обязаны отказывать в переводах денег таким получателям. Критерии подозрения каждый банк пишет сам во внутренних документах.
С какого числа банки начнут отказывать в переводах неуполномоченным получателям?
С 1 июля 2027 года. С этой даты кредитные организации обязаны отказывать в переводах денежных средств в пользу неуполномоченных получателей. Дата совпадает с другой нормой: обменники вне реестра могут работать до 30 июня 2027 года, и на следующий день включается фильтр переводов. До вступления в силу норму ещё могут поправить, один раз её уже переписывали.
Можно ли заранее проверить, считает ли банк меня неуполномоченным получателем?
Нет, заранее это выяснить нельзя. В первой версии законопроекта были два публичных реестра, по которым можно было себя проверить, но их убрали. Признаки подозрения лежат во внутреннем документе банка, который не публикуется, и у разных банков они будут разными. Единых критериев закон не устанавливает и разработать их Банку России не поручает.
Обязан ли банк объяснить отказ в переводе неуполномоченному получателю?
Банк обязан уведомить клиента об отказе. Раскрывать, какой признак сработал, закон не требует. Кроме уведомления, у банка есть и другие обязанности: выявить получателя по своим критериям, отказать в переводе и сообщить о выявленном лице в Банк России. В санкционном комплаенсе банк может вообще ничего не объяснять, так что само уведомление здесь уже заметное отличие.
На какие переводы не распространяется запрет для неуполномоченных получателей?
Блокировать не требуется переводы по внешнеторговым операциям, платежи легально работающим обменным сервисам и операции брокеров. Механизм нацелен на серый сегмент, то есть на тех, кто организует оборот цифровых валют, не входя в реестр. Владеть криптовалютой закон не запрещает. Речь идёт об отказе в конкретном переводе, заморозки счёта норма не предусматривает.
Материал носит информационный характер и не является инвестиционной или юридической рекомендацией.