Перевод без имени не пройдёт: как ЦБ встраивает travel rule в работу цифровых депозитариев
С 1 сентября цифровой депозитарий обязан отказать в криптопереводе, к которому не приложены сведения об отправителе и получателе. 8 октября Банк России показал, как эта проверка встанет в правила внутреннего контроля, и оставил главный вопрос на усмотрение самих депозитариев.
С 1 сентября 2026 года цифровой депозитарий обязан отказать в криптопереводе, если в поручении нет сведений об отправителе и получателе: так требует статья 7.2-1 Закона № 115-ФЗ, которую ввёл 283-ФЗ. При переводе свыше 60 000 ₽ передаётся полный набор данных, включая адрес, дату рождения и ИНН отправителя, при меньшей сумме хватает ФИО и номера счёта или адреса-идентификатора. Депозитарий получателя вправе отклонить перевод без сведений или не проводить операции с уже зачисленными монетами, пока данные не придут. 8 октября Банк России вынес на обсуждение проект положения, который делает контроль этих сведений отдельной программой в правилах внутреннего контроля депозитариев, операторов ЦФА и брокеров; отзывы принимаются по 21 октября.
8 октября Банк России разместил на сайте проект положения «О требованиях к правилам внутреннего контроля организаций, осуществляющих операции с денежными средствами или иным имуществом, регулирование, контроль и надзор в сфере деятельности которых <...> осуществляет Банк России, в целях противодействия легализации (отмыванию) доходов, полученных преступным путем, финансированию терроризма и экстремистской деятельности». Документ на 102 страницы заменит Положение № 445-П, принятое в 2014 году. Он касается всех некредитных финансовых организаций под надзором ЦБ, от страховщиков до микрофинансовых компаний, и впервые описывает внутренний контроль цифровых депозитариев.
Самая заметная новинка для крипторынка спрятана в перечне обязательных программ: «программа организации в финансовой организации работы по контролю за наличием, полнотой и передачей сведений об участниках операций с цифровыми валютами, цифровыми правами». В международной практике это называют travel rule: вместе с переводом от одного провайдера к другому идут данные о том, кто платит и кто получает.
Сама обязанность появилась раньше проекта. Её ввёл 283-ФЗ от 4 августа 2026 года, добавив в Закон № 115-ФЗ статью 7.2-1, и действует она с 1 сентября. С 6 октября у неё есть адресаты: Банк России внёс в реестр первые пять цифровых депозитариев, это Сбербанк, ВТБ, «Волтари», «Облачная инфраструктура» и «Атомайз».
Что требует статья 7.2-1 115-ФЗ
Статья обращена к цифровому депозитарию, который исполняет поручение клиента на операцию с цифровой валютой или цифровыми правами, и к оператору информационной системы, где выпускают ЦФА. Они обязаны «на всех этапах» проверить, что сведения о плательщике и получателе есть и они полные, передать их стороне получателя и хранить.
Стороной получателя закон называет три варианта: другой цифровой депозитарий, оператора информационной системы или «организацию финансового рынка, расположенную за пределами территории Российской Федерации». Перевод на зарубежную биржу тоже попадает под норму.
Плательщиком считается клиент депозитария, который совершает операцию (п. 13). Сведения о нём должны совпадать с теми, что депозитарий получил при идентификации (п. 4). Если клиент работает через брокера, сведения собирает и передаёт депозитарию брокер (п. 11).
Какие сведения нужны до 60 000 рублей и свыше
Закон делит переводы по сумме в рублёвом эквиваленте.
Свыше 60 000 ₽ (п. 1):
- о плательщике-физлице: ФИО, номер цифрового счёта или адрес-идентификатор, адрес места жительства или пребывания, дата рождения, ИНН при наличии;
- о получателе-физлице: ФИО, номер цифрового счёта или адрес-идентификатор, страна и город проживания, ИНН при наличии;
- о компаниях: наименование, счёт или адрес-идентификатор, ИНН, у плательщика ещё адрес юрлица, у получателя страна и город.
60 000 ₽ и меньше (п. 2): ФИО или наименование и номер цифрового счёта или адрес-идентификатор каждой стороны.
Короткий набор работает, пока у сотрудников депозитария нет подозрений. Если они подозревают, что перевод связан с отмыванием или финансированием терроризма, полный набор нужен при любой сумме (п. 3). Дробление крупного перевода на части по 59 000 ₽ поэтому мало что даёт: оно само по себе выглядит как попытка обойти порог.
Действие статьи не распространяется на неттинг, который депозитарии проводят между собой по договору в интересах клиентов (п. 12).
Кто обязан отказать, а кто вправе заморозить перевод
У перевода два конца, и обязанности на них разные.
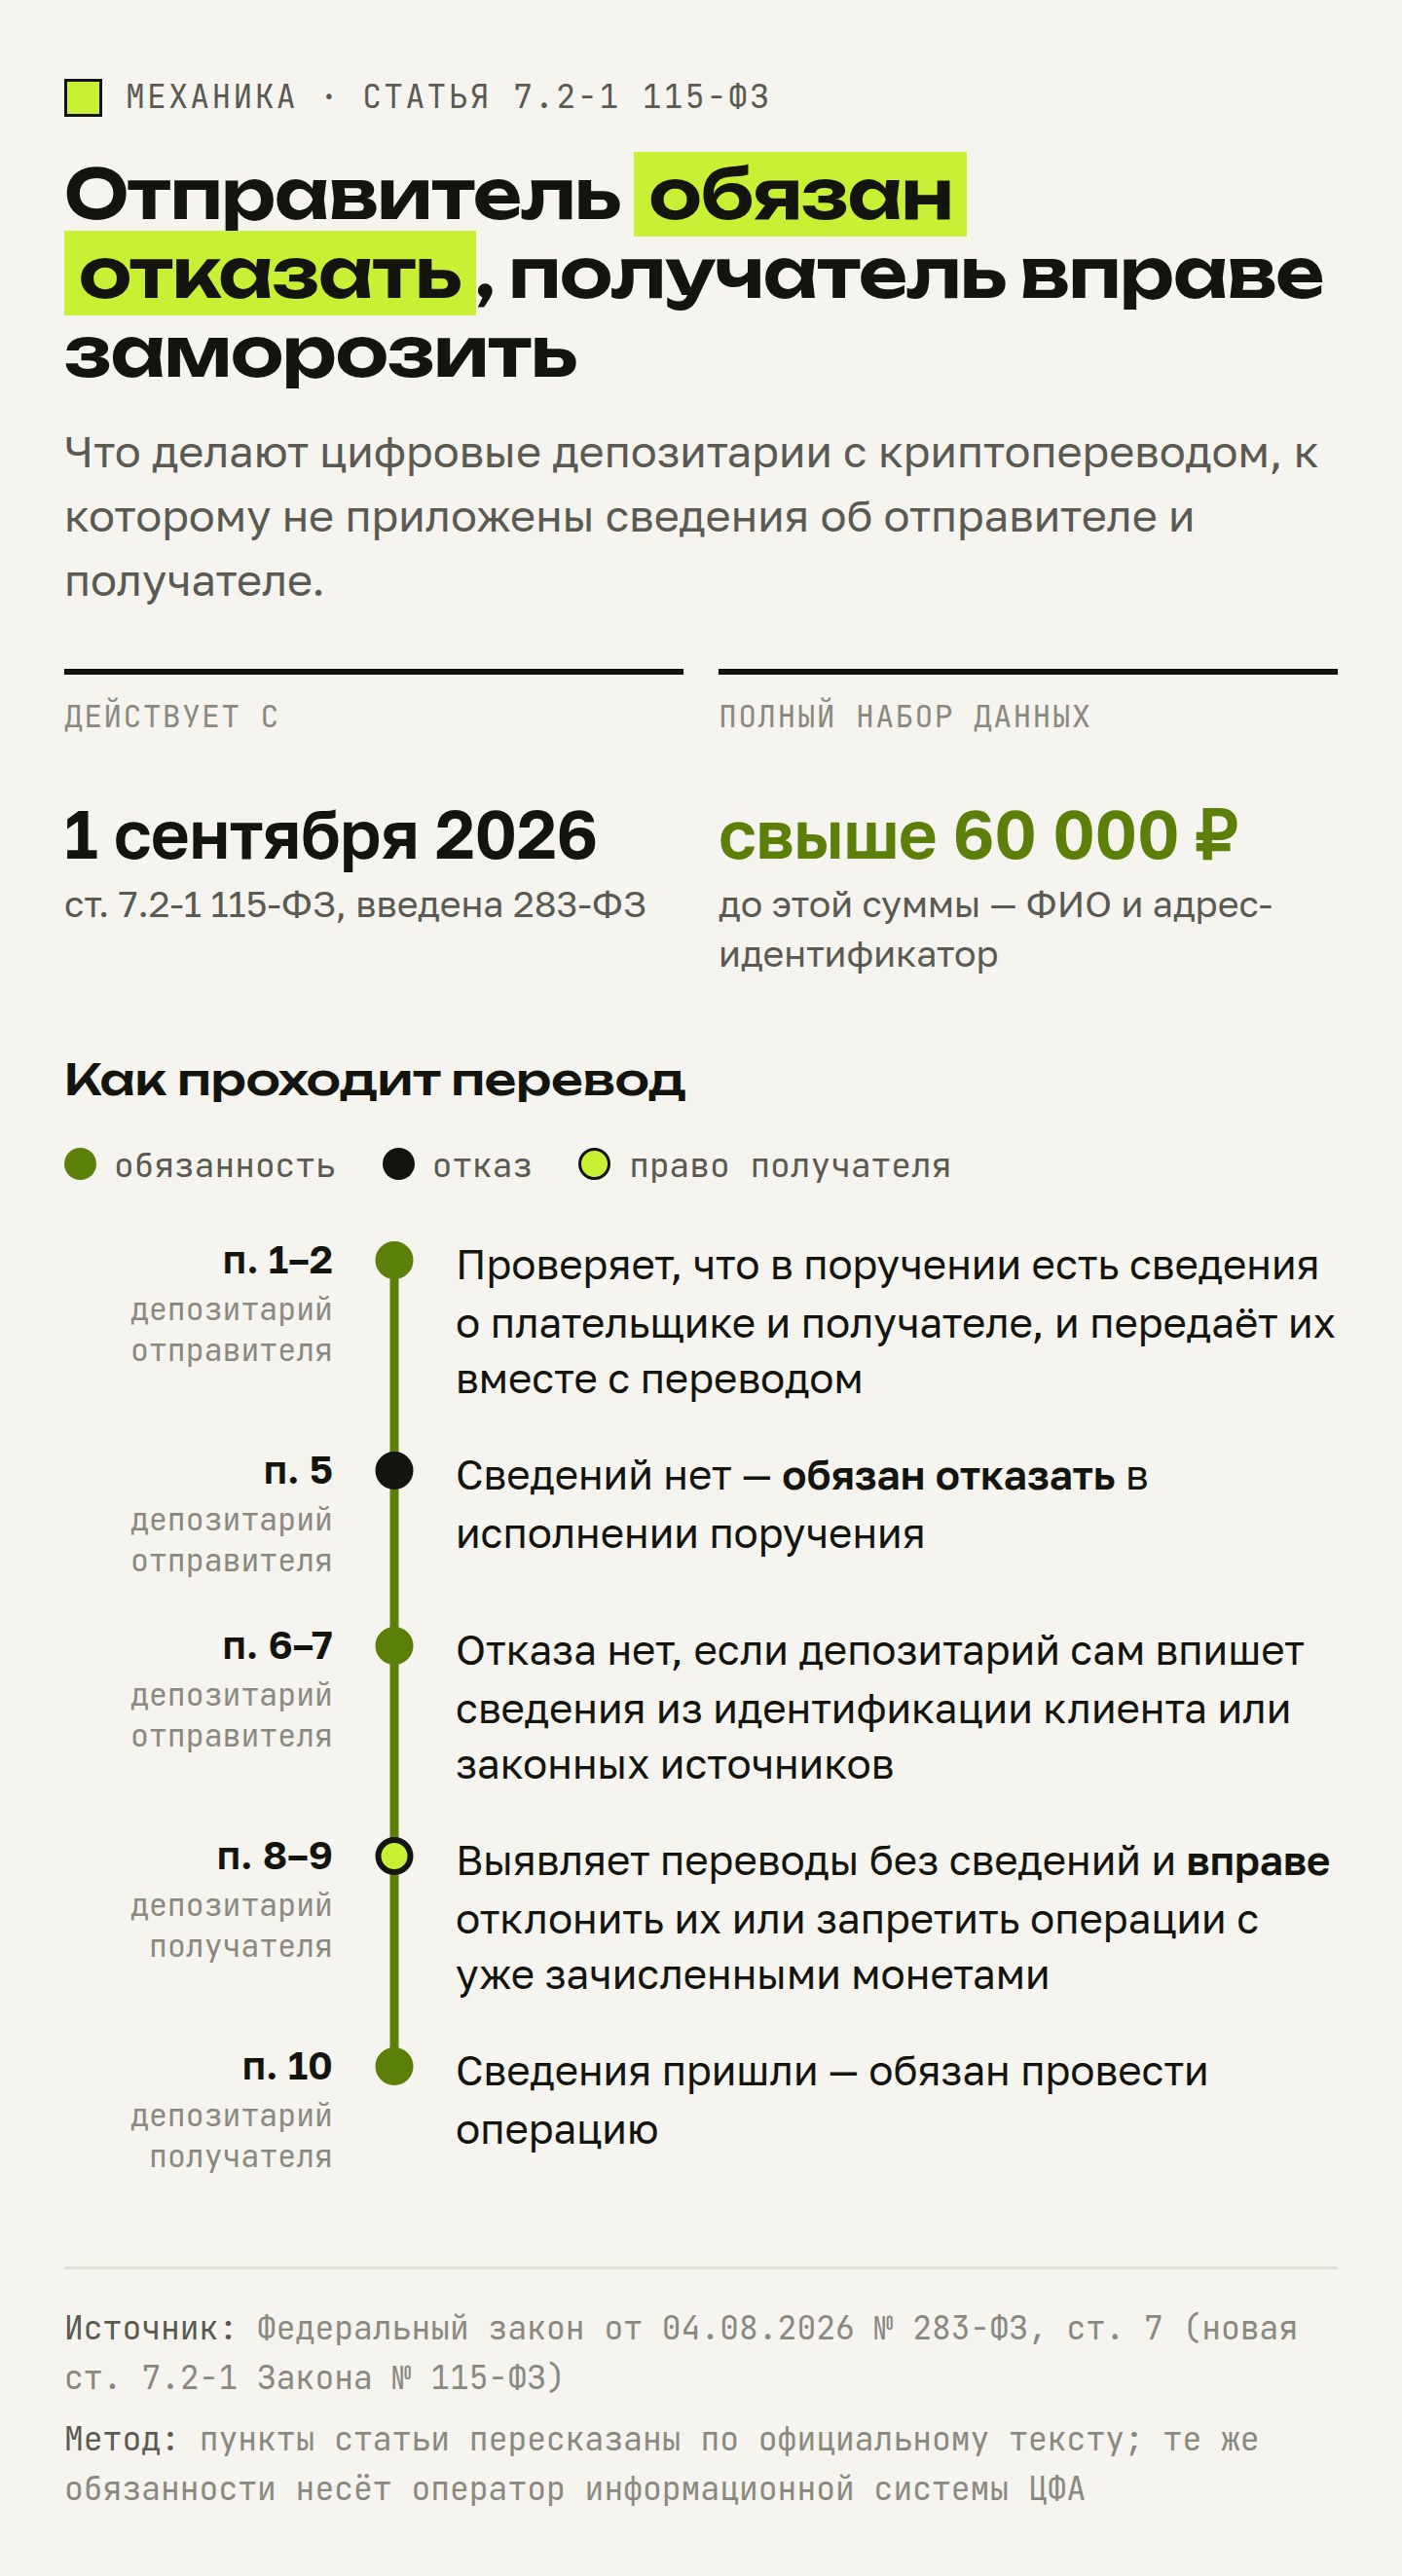
Депозитарий отправителя обязан отказать в исполнении поручения, если сведений нет и получить их иным способом не удалось (п. 5). Оператор ЦФА в той же ситуации обязан лишить клиента возможности распоряжаться цифровыми правами. Отказа можно избежать: депозитарий вправе сам вписать недостающие сведения, полученные при идентификации клиента или из источников, доступных на законных основаниях (п. 6–7).
Депозитарий получателя обязан иметь процедуры, которые выявляют переводы без сведений (п. 8). Такой перевод он вправе отклонить или «обеспечить непроведение» операций с монетами, которые уже зачислены на счёт клиента (п. 9). По сути, монеты приходят, но пользоваться ими нельзя. Как только сведения поступают в полном объёме, депозитарий обязан провести операцию (п. 10).
Этим объясняется разнобой в заголовках новостей о проекте. Bits.media написал, что ЦБ «обяжет блокировать» анонимные криптотранзакции, BFM — что депозитарии «смогут» их блокировать. Правы оба издания: обязанность лежит на депозитарии отправителя, право — на депозитарии получателя.
 115-ФЗ" loading="lazy" decoding="async">
Что меняет проект ЦБ
Закон говорит, что делать. Проект определяет, как депозитарий должен это организовать у себя. Глава 14 перечисляет, что войдёт в новую программу:
- кто в организации выявляет поручения без сведений и вписывает недостающие данные сам;
- кто решает отклонить зачисление или не проводить операции с уже зачисленными монетами;
- в каких случаях организация указывает сведения сама;
- порядок отклонения и что дальше делать с клиентом, чей перевод завис.
Требования главы распространяются на цифровые депозитарии и операторов ЦФА, включая банки из соответствующих реестров. Брокеры исполняют её частично: выявляют поручения без сведений и дополняют их.
Рядом в перечне стоят ещё три программы, связанные с крипторынком. Две из них касаются отказа от заключения договора цифрового учёта и его расторжения, а также работы с документами клиента, который такой отказ оспаривает, вплоть до межведомственной комиссии при Банке России. Третья описывает, как депозитарий использует оценку риска клиентов-юрлиц и ИП, которую готовит ЦБ: 283-ФЗ распространил на цифровые депозитарии ту же систему, что действует для банков.
Новое положение вступит в силу через 10 дней после официального опубликования, и после этого у организаций будет три месяца, чтобы привести правила внутреннего контроля в соответствие. Отзывы на проект ЦБ принимает по 21 октября.
Что проект оставляет на усмотрение депозитариев
Главного проект не решает. Он требует, чтобы в правилах внутреннего контроля были описаны случаи, когда депозитарий сам дополняет сведения, и порядок, по которому он отклоняет перевод или замораживает монеты. Сами случаи и критерии каждая организация определит сама.
Значит, один и тот же входящий перевод может быть зачислен в одном депозитарии и зависнуть в другом. Клиент узнает об этом только из практики.
Ещё одна деталь. В приложении к проекту есть десятки групп признаков необычных сделок для разных участников рынка, от страховщиков до инвестиционных платформ. Отдельной группы признаков для операций с криптовалютой в цифровых депозитариях там нет. Для операторов ЦФА и операторов обмена ЦФА признак один: дробление денег с номинального счёта при выводе на личные счета клиентов, если в сумме выходит от 1 млн ₽.
Почему порог в 60 000 рублей ниже международного
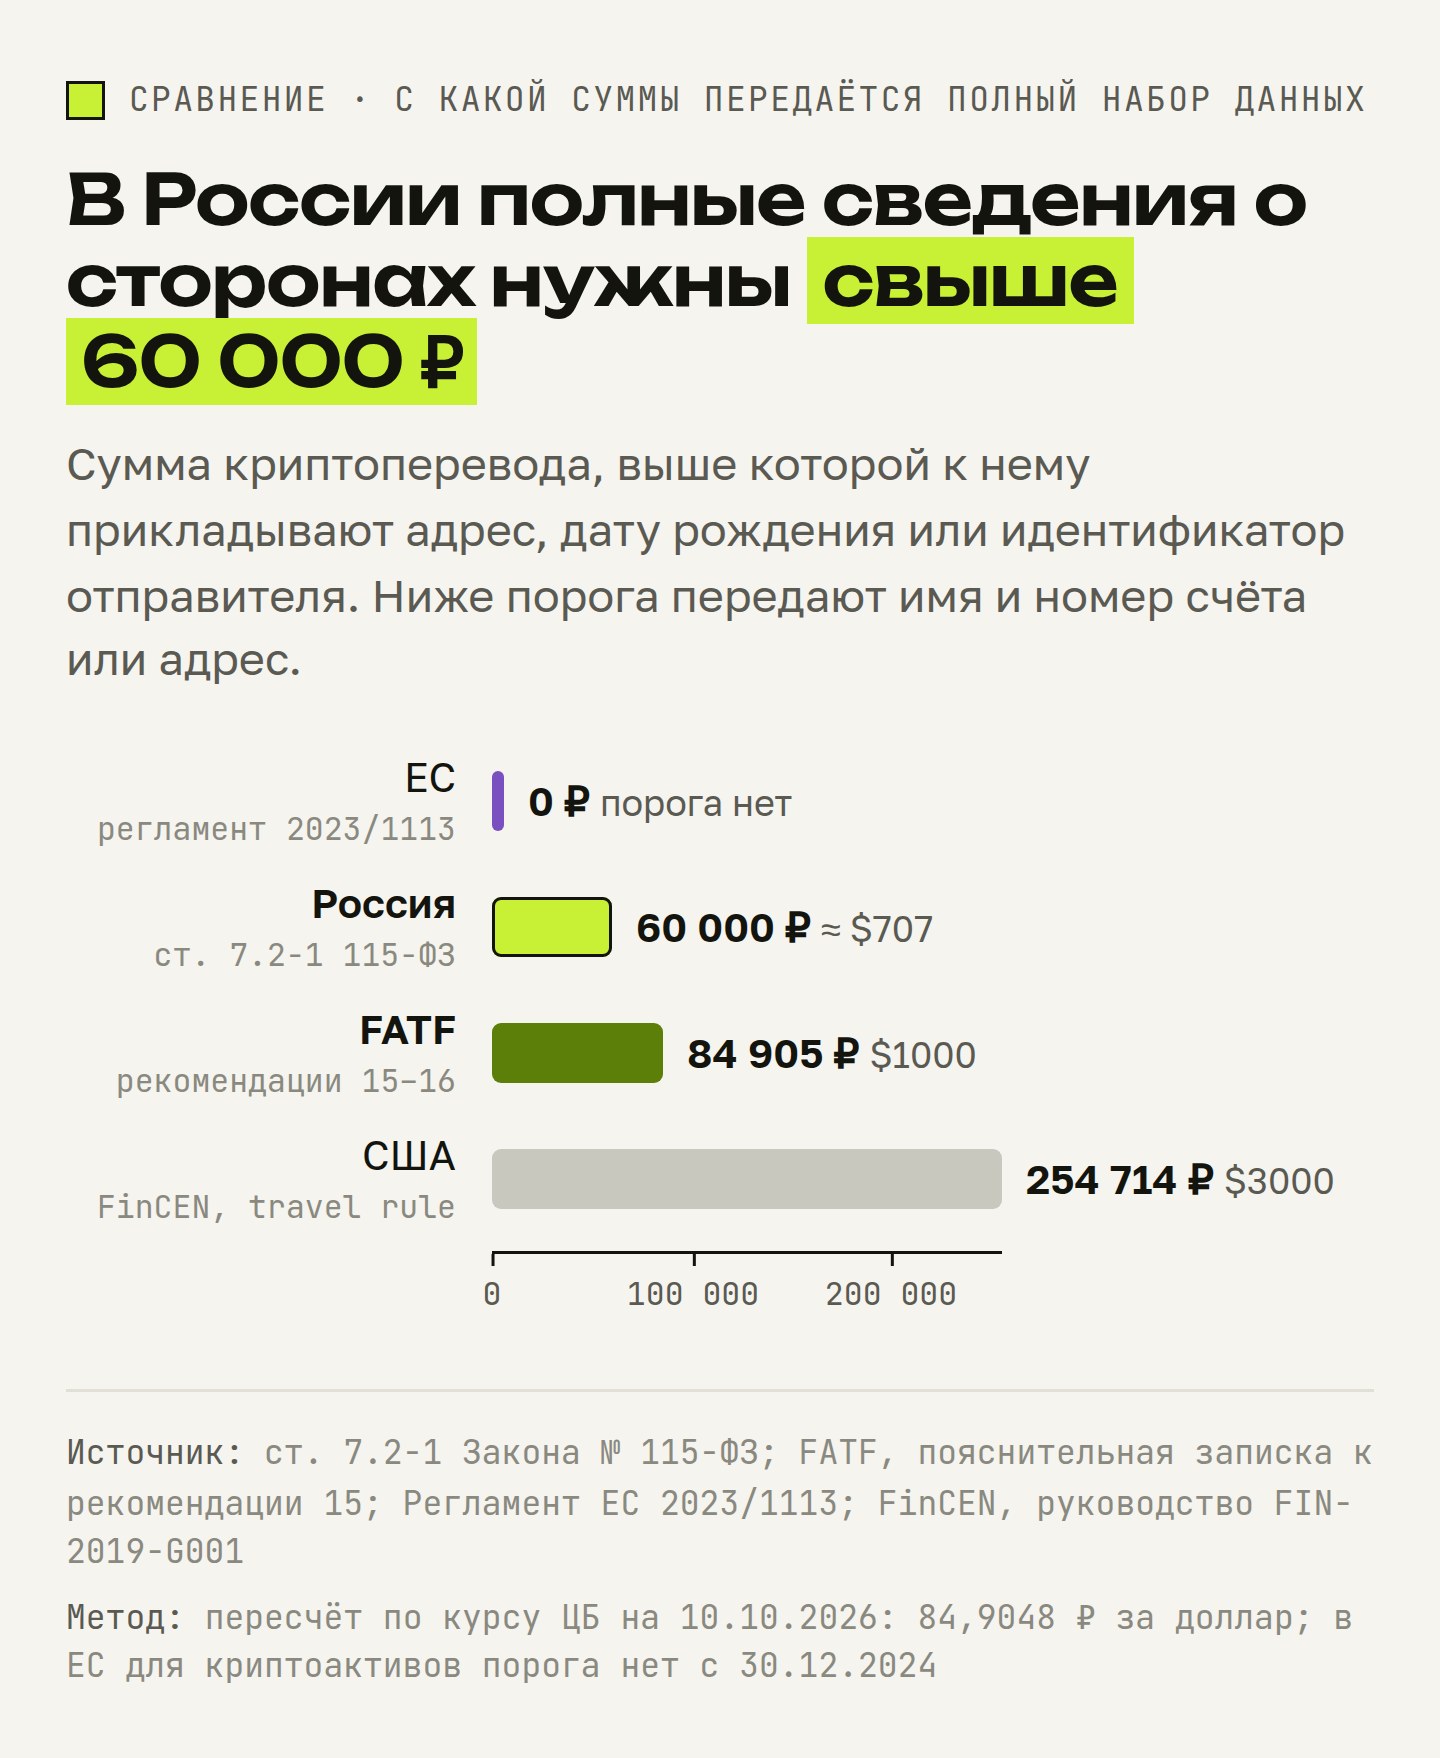
Travel rule для криптовалют придумала FATF. В 2019 году она распространила на провайдеров виртуальных активов рекомендацию 16 о переводах и разрешила странам не требовать полного набора сведений при переводах до 1000 долларов или евро. Ниже порога достаточно имени и номера счёта сторон.
Россия повторила эту схему с двумя наборами сведений, но порог поставила ниже. По курсу ЦБ на 10 октября, 84,9048 ₽ за доллар, 60 000 ₽ — это около $707, а $1000 — почти 85 000 ₽. Членство России в FATF приостановлено с февраля 2023 года, однако иностранные площадки, с которыми работают российские клиенты, ориентируются именно на её стандарты.
Разброс в мире заметный. В ЕС с 30 декабря 2024 года по Регламенту 2023/1113 полный набор сведений передаётся при любом криптопереводе. В США travel rule FinCEN применяется к переводам от $3000.
Что будет с переводами на зарубежные биржи и обратно
Внутри российского контура сведения передать проще: у депозитария отправителя и депозитария получателя одинаковые обязанности по одному закону. Сложности начинаются на границе.
Перевод за рубеж. Закон прямо требует передавать сведения иностранной организации, которая обслуживает получателя. Зарубежные биржи принимают такие данные через специальные протоколы и сервисы travel rule. Готов ли иностранный провайдер принимать сведения от российского депозитария на фоне санкционных рисков, закон не решает, и проект ЦБ тоже. Перевести монеты с российского цифрового счёта на свой некастодиальный кошелёк обычному физлицу по общему правилу нельзя совсем.
Перевод из-за рубежа. Иностранная биржа, которая отправляет USDT на адрес российского депозитария, может ничего о плательщике не передать. Тогда у депозитария получателя есть право отклонить перевод или заморозить монеты до получения сведений (п. 9–10). Воспользуется ли он этим правом, зависит от его правил внутреннего контроля.
Отдельный случай — человек переводит собственные монеты со своего аккаунта на зарубежной бирже на свой счёт в российском депозитарии. Плательщик и получатель здесь одно лицо, и депозитарий знает его по идентификации. Закон разрешает депозитарию самому дополнять сведения из идентификации (п. 7), и проект требует описать в правилах такие случаи. Применят ли депозитарии это право к входящим переводам самого клиента, проект прямо не говорит. Это мой вывод из устройства нормы, позиции ЦБ на этот счёт нет. От ответа зависит, будут ли переводы с зарубежных бирж зачисляться без задержек.
Где в проекте криптообменники
Криптообменники входят в перечень организаций статьи 5 Закона № 115-ФЗ, и общие требования к внутреннему контролю на них распространяются. Специальных положений о них в тексте проекта нет: слово «обменник» и формулировка «обмен цифровых валют» там не встречаются. По данным «Ведомостей», пояснительная записка обещает особенности для обменников, но в самом проекте их нет.
Статья 7.2-1 обменников тоже не называет: обязанности по передаче сведений лежат на депозитариях, операторах ЦФА и брокерах. Обменник покупает и продаёт криптовалюту от своего имени и за свой счёт. При этом именно обменники будут работать с розничными покупателями, и как их сделки стыкуются с контролем сведений о переводах, проект не описывает.
Частые вопросы
Что такое travel rule в России?
Обязанность цифрового депозитария и оператора ЦФА передавать вместе с криптопереводом сведения об отправителе и получателе. Её ввела статья 7.2-1 Закона № 115-ФЗ, действует она с 1 сентября 2026 года. Без сведений депозитарий отправителя обязан отказать в переводе, а депозитарий получателя вправе его отклонить или заморозить зачисленные монеты.
С какой суммы нужны полные сведения о сторонах перевода?
Свыше 60 000 ₽ в эквиваленте. Тогда о плательщике-физлице передаются ФИО, номер счёта или адрес-идентификатор, адрес, дата рождения и ИНН при наличии. При сумме до 60 000 ₽ включительно хватает ФИО и номера счёта или адреса-идентификатора, если у депозитария нет подозрений.
Может ли депозитарий заморозить входящий криптоперевод?
Да. Если сведения о плательщике не пришли или пришли не полностью, депозитарий получателя вправе отклонить перевод или не проводить операции с уже зачисленными монетами. После получения полных сведений он обязан провести операцию.
Когда заработают правила ЦБ о контроле сведений?
Проект на обсуждении, отзывы принимаются по 21 октября 2026 года. Положение вступит в силу через 10 дней после официального опубликования, затем у организаций будет три месяца на перестройку правил внутреннего контроля. Обязанность передавать сведения по закону действует уже с 1 сентября.
Касаются ли эти требования криптообменников?
Статья 7.2-1 возлагает передачу сведений на цифровые депозитарии, операторов ЦФА и брокеров. Общие требования проекта к правилам внутреннего контроля распространяются и на обменники, но отдельных положений о них в тексте проекта нет.
Материал основан на тексте Федерального закона от 4 августа 2026 года № 283-ФЗ в официальной публикации «Российской газеты», проекте положения Банка России, размещённом 8 октября 2026 года, публикациях «Ведомостей», «Интерфакса», ComNews, BFM и Bits.media, документах FATF, Регламенте ЕС 2023/1113 и руководстве FinCEN FIN-2019-G001. Пересчёт в доллары по курсу ЦБ на 10 октября 2026 года. Не является юридической консультацией.
Материал носит информационный характер и не является инвестиционной или юридической рекомендацией.